Quem começa a investir encontra rapidamente uma grande quantidade de nomes: Tesouro Direto, CDB, ações, fundos, ETFs, FIIs, debêntures e vários outros.
Mas conhecer uma lista de produtos não é suficiente para tomar boas decisões. Antes de escolher onde colocar o dinheiro, é importante entender como os diferentes tipos de investimentos funcionam e quais características precisam ser comparadas.
Investimentos podem apresentar diferenças relevantes de risco, possibilidade de retorno, prazo, liquidez, custos e tributação. Uma alternativa adequada para determinado objetivo pode não ser adequada para outro.
Por isso, este guia apresenta os principais tipos de investimentos de forma introdutória, explica as diferenças entre renda fixa e renda variável e mostra quais critérios merecem atenção antes de investir.
Índice:
- Quais são os principais tipos de investimentos?
- Qual a diferença entre renda fixa e renda variável?
- 1. Títulos públicos
- 2. CDB e outros títulos bancários
- 3. Debêntures
- 4. Fundos de investimento
- 5. Ações
- 6. ETFs
- 7. Fundos imobiliários
- 8. BDRs
- Como comparar diferentes investimentos?
- O que significa risco em um investimento?
- O que significa liquidez?
- Rentabilidade maior significa investimento melhor?
- O que avaliar antes de escolher um investimento?
- Por que diversificação é importante?
- Erros comuns de quem está conhecendo os investimentos
- Perguntas frequentes
Quais são os principais tipos de investimentos?
O mercado oferece diferentes instrumentos para quem deseja investir. Entre eles estão títulos públicos, títulos emitidos por instituições financeiras ou empresas, fundos e ativos negociados no mercado de capitais.
Essas alternativas não funcionam todas da mesma maneira.
Em alguns investimentos, as condições utilizadas para calcular a remuneração são conhecidas desde a aplicação. Em outros, o valor do ativo pode oscilar continuamente conforme as condições do mercado.
Também existem diferenças relacionadas ao emissor, prazo, possibilidade de resgate, garantias, custos e tributação.
Por isso, em vez de procurar simplesmente uma lista dos investimentos que “rendem mais”, é mais útil começar entendendo suas características.
Se este é seu primeiro contato com o assunto, vale também consultar nosso guia sobre como começar a investir, que apresenta os passos anteriores à escolha dos produtos.
Qual a diferença entre renda fixa e renda variável?
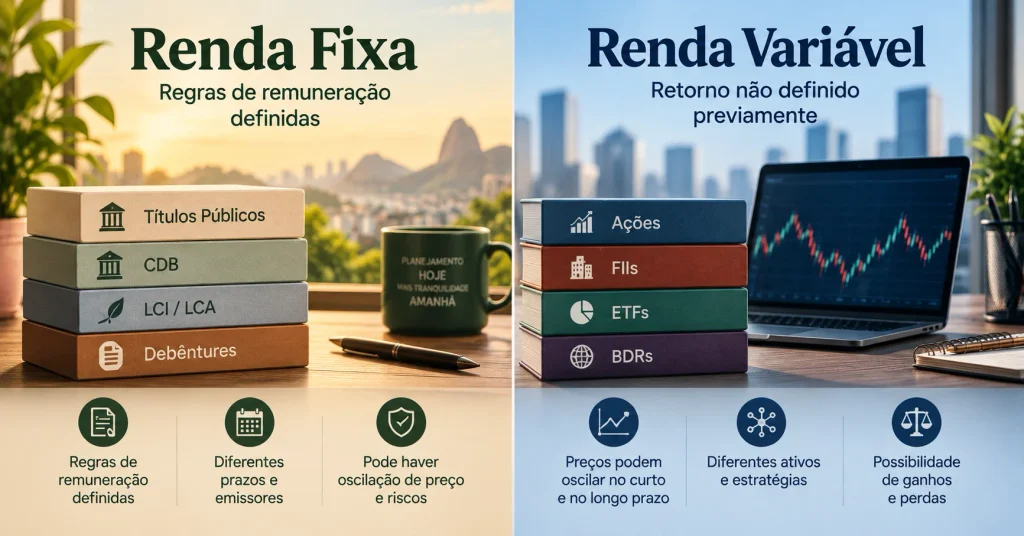
Uma das formas mais conhecidas de compreender os investimentos é observar a diferença entre renda fixa e renda variável.
Na renda fixa, as regras de remuneração são estabelecidas no momento da aplicação. Isso não significa necessariamente saber antecipadamente o valor exato que será recebido.
Um título pode, por exemplo, ter remuneração prefixada ou estar relacionado a um índice ou taxa de referência. Dependendo das características do produto e da forma de saída antes do vencimento, seu valor também pode sofrer variações.
Na renda variável, não existe uma regra de remuneração previamente definida da mesma forma. O preço dos ativos pode subir ou cair conforme resultados, expectativas, condições econômicas e outros fatores de mercado.
Essa distinção ajuda a organizar o assunto, mas não é suficiente para decidir onde investir. Mesmo dentro de uma mesma categoria existem produtos com riscos, prazos e características bastante diferentes.
1. Títulos públicos
Títulos públicos são instrumentos de dívida emitidos pelo governo. Ao adquirir um título, o investidor passa a ter direito aos pagamentos previstos nas condições daquele instrumento.
No Brasil, pessoas físicas podem acessar títulos públicos federais por meio do Tesouro Direto.
Existem títulos com diferentes formas de remuneração e vencimentos. Por isso, a escolha não deve considerar apenas a taxa apresentada.
Prazo, objetivo e comportamento do título caso seja vendido antes do vencimento também precisam ser compreendidos.
2. CDB e outros títulos bancários
Instituições financeiras também podem captar recursos por meio de diferentes instrumentos.
Um dos mais conhecidos é o Certificado de Depósito Bancário (CDB). Nesse caso, o investidor aplica recursos em um título emitido por uma instituição financeira e recebe a remuneração prevista nas condições contratadas.
Existem CDBs com características diferentes de rentabilidade, vencimento e liquidez. Alguns permitem resgate em determinadas condições, enquanto outros exigem que o investidor observe prazos específicos.
Também existem outros instrumentos bancários, como LCI e LCA, cada um com regras próprias.
Alguns produtos emitidos por instituições financeiras podem contar com cobertura do Fundo Garantidor de Créditos dentro das regras e limites aplicáveis. Isso não significa que todo investimento de renda fixa possua essa proteção.
3. Debêntures
Debêntures são títulos de dívida emitidos por sociedades por ações para captar recursos.
Ao investir em uma debênture, o investidor assume exposição ao risco de crédito do emissor e às demais condições daquele título.
Prazo, remuneração, garantias previstas na emissão e capacidade de pagamento da empresa são alguns dos aspectos que precisam ser analisados.
Debêntures não contam com a cobertura ordinária do Fundo Garantidor de Créditos.
4. Fundos de investimento
Fundos de investimento são estruturas coletivas que reúnem recursos de diferentes investidores.
O patrimônio do fundo é aplicado conforme a política de investimento e as regras estabelecidas para aquela estrutura.
Existem fundos com estratégias e exposições muito diferentes. Um fundo pode investir predominantemente em determinados ativos de renda fixa, ações, moedas ou outras classes permitidas por sua política.
Por isso, a palavra “fundo” por si só não indica o nível de risco do investimento.
Antes de investir, é importante compreender a política, os riscos, as condições de aplicação e resgate e os custos envolvidos.
5. Ações
Ações representam uma parcela do capital de uma companhia.
Ao adquirir ações, o investidor passa a participar economicamente daquela empresa de acordo com os direitos e características da classe de ação adquirida.
Os preços das ações negociadas no mercado podem subir ou cair. Resultados empresariais, expectativas, juros, cenário econômico e diversos outros fatores podem influenciar as cotações.
Além da variação de preço, determinadas companhias podem realizar distribuições aos acionistas conforme suas condições e decisões societárias aplicáveis.
Comprar uma ação, entretanto, não significa ter retorno garantido.
6. ETFs
ETFs são fundos cujas cotas podem ser negociadas em mercado organizado e que frequentemente buscam acompanhar determinados índices ou estratégias.
Um ETF pode permitir exposição a uma cesta de ativos por meio da aquisição de uma única cota.
Mas ETFs não são todos iguais. O risco depende, entre outros fatores, dos ativos e da estratégia aos quais o fundo está exposto.
Portanto, o fato de existir diversificação dentro de determinado ETF não elimina a possibilidade de perdas.
7. Fundos imobiliários
Os Fundos de Investimento Imobiliário, conhecidos pela sigla FII, são veículos de investimento coletivo relacionados ao mercado imobiliário conforme sua política e estrutura.
Dependendo do fundo, o patrimônio pode estar exposto a imóveis, direitos relacionados ao setor, títulos e outros ativos admitidos pela regulamentação.
Cotas de FIIs negociadas em mercado podem sofrer valorização ou desvalorização.
Além disso, distribuições realizadas pelo fundo não devem ser interpretadas como uma renda fixa ou garantida.
8. BDRs
BDRs, ou Brazilian Depositary Receipts, são certificados negociados no Brasil que representam valores mobiliários emitidos no exterior, conforme a estrutura do respectivo programa.
Eles permitem acesso local a exposições relacionadas a ativos estrangeiros sem que o investidor necessariamente compre o ativo diretamente no mercado de origem.
Além dos riscos associados ao ativo representado, podem existir outros fatores relevantes, incluindo efeitos relacionados à variação cambial.
Como comparar diferentes tipos de investimentos?
Depois de conhecer algumas das principais opções, surge uma pergunta natural: como compará-las?
Olhar apenas para a rentabilidade divulgada é insuficiente.
Uma comparação mais completa precisa considerar características como:
- risco: quais situações podem provocar perdas ou dificuldades de recebimento;
- liquidez: com que facilidade o investimento pode ser convertido em dinheiro em condições adequadas;
- prazo: quando o dinheiro poderá ser necessário e qual é o horizonte do investimento;
- rentabilidade: como o retorno é determinado e quais fatores podem afetá-lo;
- custos: quais taxas e despesas podem existir;
- tributação: quais regras fiscais se aplicam ao produto e à situação do investidor;
- emissor ou estrutura: quem assume as obrigações e como o investimento funciona.
Esses fatores precisam ser observados em conjunto.
O que significa risco em um investimento?
Risco é a possibilidade de o resultado efetivo ser diferente do esperado, inclusive com ocorrência de perdas.
Existem diferentes tipos de risco.
O risco de mercado está relacionado às oscilações de preços, taxas e outras condições de mercado.
O risco de crédito envolve a possibilidade de uma contraparte ou emissor não cumprir suas obrigações.
Já o risco de liquidez pode aparecer quando existe dificuldade de vender ou resgatar um ativo em determinado momento sem aceitar condições desfavoráveis.
Esses são apenas alguns exemplos. Produtos diferentes podem apresentar riscos adicionais.
Por isso, expressões como “baixo risco” não devem ser interpretadas como “risco zero”.
O que significa liquidez?
Liquidez está relacionada à facilidade e à velocidade com que um ativo pode ser convertido em dinheiro por um valor adequado.
Essa característica é especialmente importante quando existe a possibilidade de precisar dos recursos em pouco tempo.
Mas alta liquidez não significa automaticamente baixo risco.
Um ativo pode ser facilmente negociado e, ainda assim, apresentar fortes oscilações de preço.
Da mesma forma, determinados investimentos podem possuir condições específicas de resgate ou vencimento que precisam ser conhecidas antes da aplicação.
Rentabilidade maior significa investimento melhor?
Não.
Uma rentabilidade potencialmente maior pode vir acompanhada de riscos diferentes, maior volatilidade, prazo mais longo ou outras condições que precisam ser consideradas.
Além disso, comparar retornos sem observar período, custos, tributação e risco pode produzir conclusões equivocadas.
Não existe um único investimento que seja automaticamente o melhor para todas as pessoas e todos os objetivos.
A pergunta mais útil tende a ser: quais características são adequadas ao objetivo para o qual esse dinheiro está sendo investido?
O que avaliar antes de escolher um investimento?
Antes de comparar produtos, comece pelo próprio planejamento.
1. Qual é o objetivo?
O dinheiro será utilizado para uma necessidade de curto prazo, uma compra futura, aposentadoria ou outro objetivo?
Objetivos diferentes podem exigir características diferentes.
2. Quando o dinheiro será necessário?
O prazo ajuda a determinar quanto tempo os recursos poderão permanecer investidos.
3. Qual liquidez é necessária?
Dinheiro que pode ser necessário rapidamente exige atenção especial às condições de acesso aos recursos.
Essa questão é particularmente importante para valores destinados a imprevistos. No guia sobre reserva de emergência, explicamos por que liquidez e risco assumem papel central nesse objetivo.
4. Quais riscos estão envolvidos?
É necessário entender de onde podem vir as perdas e se elas são compatíveis com o obje