Para quem está começando a investir, a renda fixa costuma aparecer rapidamente entre as primeiras alternativas a conhecer. Mas o nome pode provocar uma interpretação equivocada: renda fixa não significa necessariamente rendimento sempre igual, ausência de oscilações ou investimento sem risco.
Na prática, renda fixa é uma categoria que reúne investimentos cuja remuneração ou forma de cálculo é conhecida no momento da aplicação. Dentro dela existem títulos com diferentes emissores, prazos, riscos, formas de remuneração e condições para recuperar o dinheiro.
Por isso, antes de escolher um produto apenas pela taxa anunciada, vale entender como essa classe funciona e quais características precisam ser comparadas.
Se você ainda está dando os primeiros passos no mercado financeiro, consulte também nosso guia sobre como começar a investir. Para uma visão mais ampla das alternativas disponíveis, veja ainda o conteúdo sobre tipos de investimentos.
Neste artigo
- O que é renda fixa?
- Como a renda fixa funciona na prática?
- Renda fixa significa rendimento fixo?
- Prefixada, pós-fixada e híbrida
- Selic, CDI e IPCA: qual o papel de cada um?
- Quais são os principais investimentos de renda fixa?
- O que é liquidez na renda fixa?
- É possível perder dinheiro na renda fixa?
- O que é marcação a mercado?
- O que o FGC protege?
- Como funcionam os impostos?
- O que comparar antes de investir?
- Erros comuns de quem começa
- Perguntas frequentes
O que é renda fixa?
Renda fixa é uma categoria de investimentos em que as regras de remuneração são estabelecidas no momento da aplicação.
Isso não quer dizer que todo investidor saiba antecipadamente o valor exato que receberá. Dependendo do título, a remuneração pode estar vinculada a uma taxa ou índice que continuará variando ao longo do tempo.
Em muitos investimentos de renda fixa existe uma relação de crédito: o investidor disponibiliza recursos a um emissor e, em troca, passa a ter o direito de receber o dinheiro de volta conforme as condições estabelecidas para aquele título.
O emissor pode ser, por exemplo, o governo, uma instituição financeira ou uma empresa.
Como a renda fixa funciona na prática?
Uma forma simples de compreender o funcionamento é imaginar uma operação de empréstimo.
Ao comprar determinados títulos de renda fixa, você entrega recursos ao emissor. Esse emissor assume uma obrigação de pagamento conforme regras definidas previamente, incluindo aspectos como prazo e forma de remuneração.
É o que acontece, com características próprias em cada caso, quando alguém compra um título público, um CDB ou uma debênture.
Mas saber a taxa oferecida não é suficiente. É necessário observar também quem deve o dinheiro, quando ele deverá ser pago, quais riscos existem e em quais condições o investimento pode ser vendido ou resgatado.
Renda fixa significa rendimento fixo?
Não necessariamente. Essa é uma das distinções mais importantes para quem está aprendendo sobre renda fixa.
O que é definido previamente é a regra utilizada para calcular a remuneração. O resultado final pode depender do tipo de título, do indexador utilizado, do tempo que o dinheiro permanecer aplicado e até do momento em que o investimento for vendido.
Um investimento pós-fixado, por exemplo, pode acompanhar uma taxa de referência que muda ao longo do período. Já alguns títulos negociáveis podem apresentar variação de preço antes do vencimento.
Portanto, o termo “fixa” não deve ser interpretado como uma promessa de saldo crescente em ritmo constante ou de retorno conhecido em reais em qualquer situação.
Renda fixa prefixada, pós-fixada e híbrida
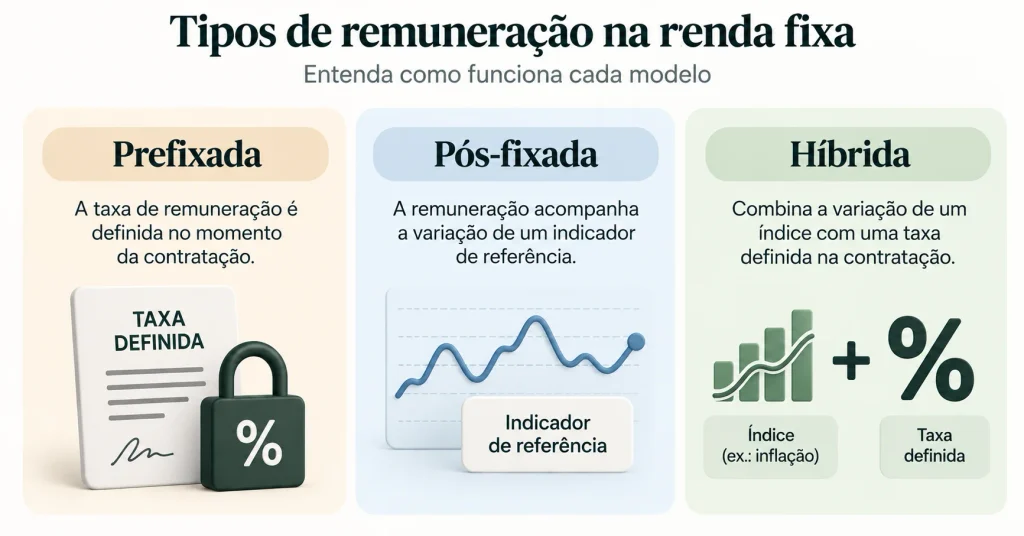
Uma das maneiras de diferenciar os investimentos de renda fixa é observar como a remuneração é calculada.
Prefixada
Na remuneração prefixada, a taxa é definida no momento da aplicação.
Isso permite conhecer antecipadamente a regra contratada para o período. Ainda assim, caso o título tenha preço de mercado e seja vendido antes do vencimento, o resultado efetivo da operação pode ser diferente daquele originalmente esperado.
Pós-fixada
Na remuneração pós-fixada, o resultado depende do comportamento de um indicador de referência.
Um CDB, por exemplo, pode ter sua remuneração definida como determinado percentual do CDI. Nesse caso, a regra é conhecida desde a contratação, mas o valor final dependerá da evolução do indicador durante o período.
Híbrida
Já a remuneração híbrida combina componentes diferentes. Um exemplo conhecido é uma taxa fixa acrescida da variação de um índice de inflação, como o IPCA.
Cada modelo responde de maneira diferente às mudanças nas condições econômicas. Por isso, comparar apenas a taxa exibida pode levar a conclusões incompletas.
Selic, CDI e IPCA: qual o papel de cada um?
Quem começa a pesquisar renda fixa encontra rapidamente siglas como Selic, CDI e IPCA. Elas não representam a mesma coisa, mas podem servir de referência para diferentes investimentos.
Selic
A Selic é a taxa básica de juros da economia brasileira e influencia diversas taxas praticadas no mercado. Alguns títulos públicos têm remuneração vinculada à sua variação.
CDI
O CDI é uma referência muito utilizada no mercado de renda fixa. É comum encontrar CDBs e outros investimentos cuja remuneração é apresentada como um percentual do CDI.
IPCA
O IPCA é um índice de inflação. Existem títulos cuja remuneração combina a variação desse índice com uma taxa definida na contratação.
Entender qual referência está associada ao investimento ajuda a compreender de onde poderá vir sua remuneração e quais fatores podem influenciá-la.
Quais são os principais investimentos de renda fixa?
A renda fixa não é um único investimento. Ela reúne títulos emitidos por diferentes tipos de instituições e com características bastante distintas.
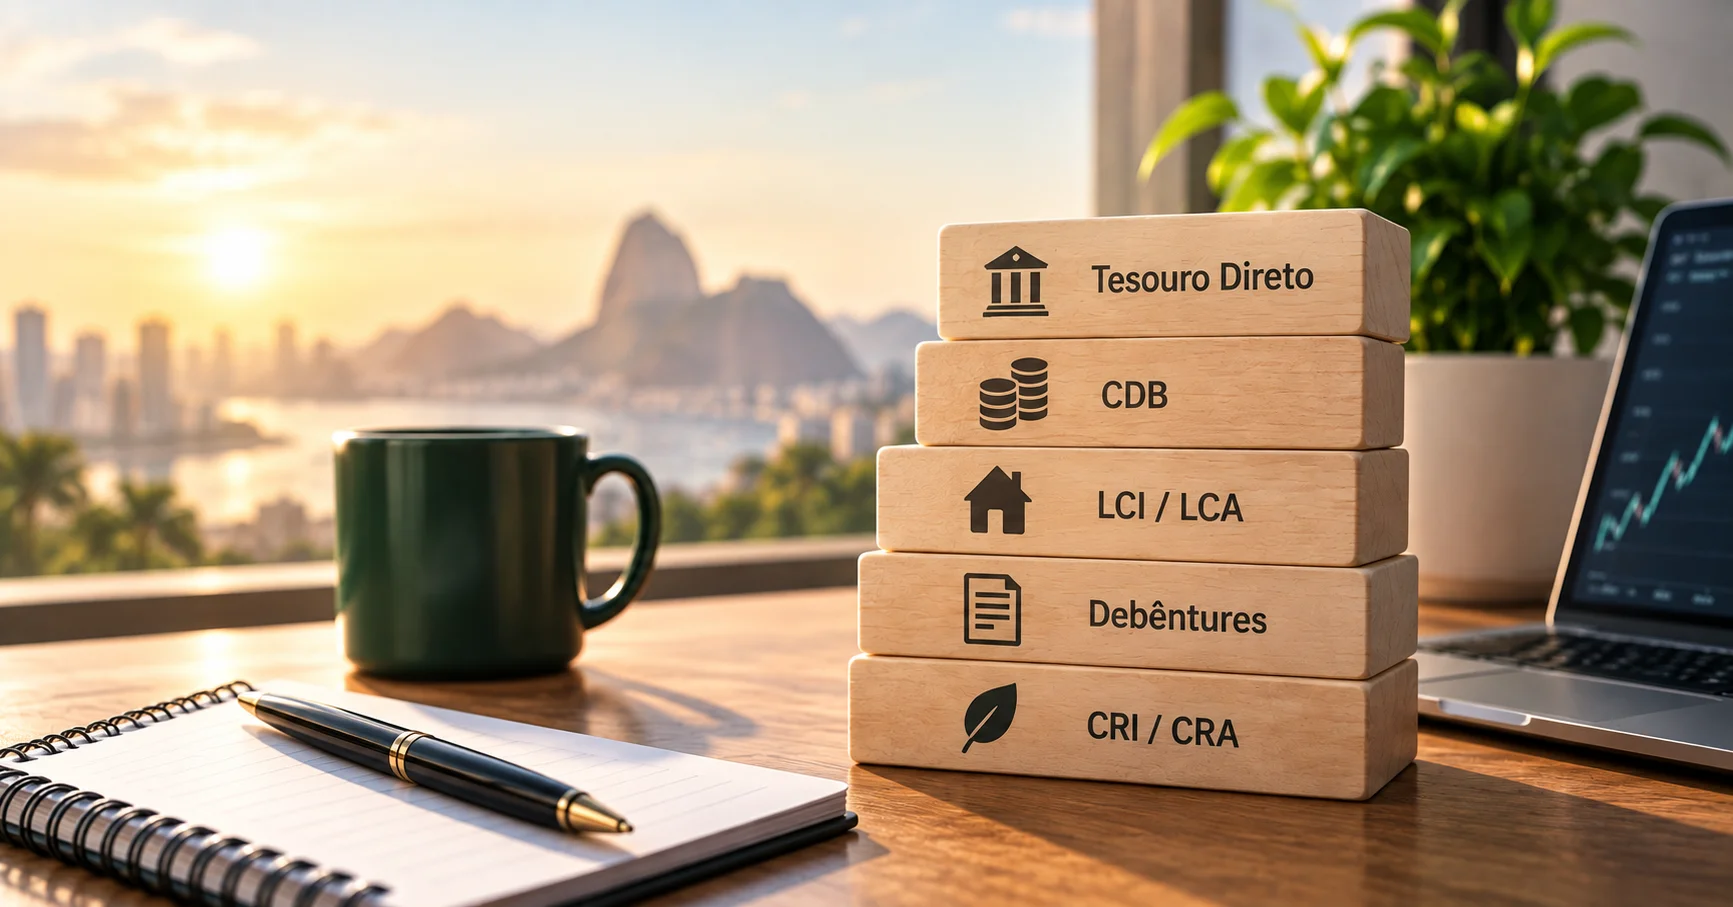
Entre as alternativas que o investidor pode encontrar estão títulos públicos, CDBs, LCIs, LCAs, debêntures, CRIs e CRAs.
1. Títulos públicos
Os títulos públicos são emitidos pelo governo federal para captar recursos. Pessoas físicas podem ter acesso a diferentes títulos por meio do Tesouro Direto.
Existem títulos com diferentes formas de remuneração e vencimentos. Entre os exemplos estão títulos associados à Selic, títulos prefixados e títulos ligados à inflação.
A escolha entre eles não deve ser feita apenas observando qual apresenta a maior taxa em determinado momento. Prazo, objetivo e possibilidade de precisar vender antes do vencimento também precisam ser considerados.
2. CDB
O Certificado de Depósito Bancário (CDB) é um título emitido por instituições financeiras para captar recursos.
Ao investir em um CDB, o investidor passa a ser credor da instituição emissora nas condições estabelecidas para o título.
Existem CDBs prefixados, pós-fixados e com diferentes vencimentos e condições de liquidez. Alguns permitem resgate em períodos menores, enquanto outros exigem que o dinheiro permaneça aplicado por mais tempo.
Por isso, dois CDBs não devem ser considerados equivalentes apenas porque pertencem à mesma categoria.
3. LCI e LCA
A Letra de Crédito Imobiliário (LCI) e a Letra de Crédito do Agronegócio (LCA) são títulos emitidos por instituições financeiras e vinculados, respectivamente, a créditos relacionados ao setor imobiliário e ao agronegócio.
Para pessoas físicas, seus rendimentos possuem tratamento tributário favorecido nas condições previstas pela legislação vigente.
Isso, porém, não significa que uma LCI ou LCA seja automaticamente mais vantajosa que um investimento tributado. Para comparar alternativas, é preciso considerar a rentabilidade líquida, além de prazo, liquidez, risco do emissor e demais condições.
4. Debêntures
Debêntures são títulos de dívida emitidos por empresas. Ao adquirir uma debênture, o investidor se torna credor da companhia nas condições previstas na emissão — e não sócio dela.
Esses títulos podem apresentar diferentes formas de remuneração, prazos e garantias. Também possuem risco de crédito da empresa emissora.
Debêntures não contam com a garantia ordinária do Fundo Garantidor de Créditos (FGC). Por isso, compreender a situação do emissor e as condições da emissão é especialmente relevante.
5. CRI e CRA
Os Certificados de Recebíveis Imobiliários (CRI) e os Certificados de Recebíveis do Agronegócio (CRA) são títulos relacionados a operações de securitização de recebíveis dos respectivos setores.
Apesar de integrarem o universo da renda fixa, possuem estruturas e riscos que podem ser mais complexos para quem está começando.
Também não fazem parte da garantia ordinária do FGC. Antes de investir, é necessário compreender os riscos da operação, as garantias existentes, o prazo e as condições de negociação.
O que é liquidez na renda fixa?
Liquidez representa a facilidade e as condições para transformar um investimento novamente em dinheiro disponível.
Esse aspecto é especialmente importante porque nem todo investimento de renda fixa permite recuperar os recursos a qualquer momento nas mesmas condições.
Alguns produtos podem oferecer liquidez em períodos curtos. Outros possuem carência, vencimento mais longo ou dependem da existência de compradores no mercado secundário.
Assim, uma taxa aparentemente mais atraente pode não compensar se o dinheiro ficar indisponível justamente quando você precisar dele.
Esse cuidado é ainda mais importante quando o objetivo é formar uma reserva de emergência, em que acesso aos recursos e controle de riscos tendem a ter prioridade sobre a busca pela maior remuneração possível.
É possível perder dinheiro na renda fixa?
Sim. Renda fixa não é sinônimo de ausência de risco.
Os riscos variam de acordo com o investimento. Entre os principais estão:
- risco de crédito: possibilidade de o emissor não cumprir suas obrigações;
- risco de mercado: possibilidade de o preço do título oscilar devido às condições de mercado;
- risco de liquidez: dificuldade para vender ou resgatar o investimento quando necessário;
- risco de reinvestimento: possibilidade de não encontrar, no futuro, condições semelhantes para reaplicar os recursos recebidos.
Além disso, inflação, impostos e custos podem afetar o resultado real obtido pelo investidor.
Portanto, analisar renda fixa apenas pela rentabilidade anunciada deixa de fora uma parte importante da decisão.
O que é marcação a mercado?
Alguns títulos de renda fixa têm seus preços atualizados de acordo com as condições de mercado. Esse processo é conhecido como marcação a mercado.
Taxas de juros, prazo até o vencimento e condições econômicas podem fazer o preço de um título subir ou cair ao longo do tempo.
Isso ajuda a explicar por que um investimento de renda fixa pode aparecer com valor diferente do esperado no extrato ou gerar resultado distinto quando é vendido antecipadamente.
No Tesouro Direto, por exemplo, títulos vendidos antes do vencimento são negociados conforme os preços e condições aplicáveis naquele momento. Portanto, vender antecipadamente pode produzir um resultado diferente daquele associado à manutenção do título até seu vencimento.
Para o iniciante, a principal lição é simples: antes de investir, entenda o que acontece caso você precise sair antes da data planejada.
O que o FGC protege?
O Fundo Garantidor de Créditos (FGC) mantém um mecanismo de proteção aplicável a determinados depósitos e instrumentos emitidos por instituições associadas, respeitando as regras e os limites da garantia.
Entre os produtos que podem estar cobertos pela garantia ordinária estão CDB, RDB, LCI e LCA, além de outros instrumentos previstos no regulamento do FGC.
Atualmente, a garantia ordinária possui limite de até R$ 250 mil por CPF ou CNPJ contra a mesma instituição associada ou instituições do mesmo conglomerado financeiro, observadas as regras aplicáveis. Existe ainda um teto global de R$ 1 milhão em garantias pagas dentro de um período de quatro anos, nas situações abrangidas por essa regra.
É importante entender que nem todo investimento de renda fixa tem cobertura do FGC.
Títulos públicos, debêntures, CRIs, CRAs e cotas de fundos de investimento, por exemplo, não devem ser confundidos com os produtos bancários abrangidos pela garantia ordinária.
Além disso, a existência de cobertura não elimina a necessidade de avaliar o investimento. O FGC possui condições, limites e procedimentos próprios, que devem ser consultados antes da aplicação.
Como funcionam os impostos na renda fixa?
A tributação depende do tipo de investimento. Nas aplicações de renda fixa em geral sujeitas à tabela regressiva do Imposto de Renda, a alíquota diminui conforme aumenta o prazo da aplicação.
| Prazo | Alíquota de IR |
|---|---|
| Até 180 dias | 22,5% |
| De 181 a 360 dias | 20% |
| De 361 a 720 dias | 17,5% |
| Acima de 720 dias | 15% |
Essa tabela não deve ser aplicada indiscriminadamente a todos os produtos classificados como renda fixa. Existem investimentos com tratamento tributário diferente e regras específicas.
LCIs e LCAs, por exemplo, contam com isenção de Imposto de Renda sobre seus rendimentos para pessoas físicas nas condições previstas pela legislação vigente.
Também podem existir outros tributos, custos ou particularidades dependendo do produto, do prazo e da operação. Por isso, a comparação mais útil não é apenas entre taxas brutas, mas entre as condições completas e o resultado líquido de cada alternativa.
O que comparar antes de investir em renda fixa?
Em vez de começar perguntando “qual renda fixa rende mais?”, é mais útil analisar um conjunto de características.
1. Objetivo
Defina para que o dinheiro será utilizado e quando ele poderá ser necessário. Um investimento adequado para um objetivo de curto prazo pode não ser apropriado para outro com horizonte de vários anos.
2. Emissor
Identifique quem assumiu a obrigação de pagamento. Governo, bancos e empresas apresentam estruturas e riscos diferentes.
3. Forma de remuneração
Verifique se o título é prefixado, pós-fixado ou híbrido e compreenda como sua remuneração será calculada.
4. Vencimento
Observe quando a obrigação termina e se esse prazo é compatível com seu planejamento.
5. Liquidez
Descubra se será possível recuperar os recursos antes do vencimento, em quanto tempo e em quais condições.
6. Riscos
Avalie risco de crédito, mercado e liquidez. Caso exista cobertura do FGC, confirme se o produto, a instituição e os valores se enquadram nas regras aplicáveis.
7. Tributação e custos
Uma taxa bruta maior não significa necessariamente resultado líquido maior. Impostos, taxas e demais custos precisam entrar na comparação.
Esses critérios ajudam a evitar uma escolha baseada exclusivamente no número que aparece em destaque na tela da corretora ou do banco.
Erros comuns de quem começa a investir em renda fixa
Alguns equívocos são especialmente comuns entre investidores iniciantes.
- Escolher apenas pela maior taxa: uma remuneração mais alta pode vir acompanhada de prazo maior, menor liquidez ou risco de crédito diferente.
- Achar que renda fixa não oscila: determinados títulos podem variar de preço antes do vencimento.
- Ignorar o emissor: é importante saber quem tem a obrigação de devolver o dinheiro.
- Confundir FGC com garantia universal: a proteção não abrange todos os investimentos de renda fixa.
- Prender o dinheiro necessário no curto prazo: prazo e liquidez precisam estar alinhados ao objetivo.
- Comparar somente a rentabilidade bruta: tributação e custos podem mudar o resultado líquido.
- Investir sem entender as condições de saída: vender antecipadamente pode produzir um resultado diferente do esperado.
Antes de investir, também é importante ter alguma organização financeira. Se essa etapa ainda não estiver estruturada, nosso guia sobre como organizar a vida financeira pode ajudar a estabelecer essa base.
Perguntas frequentes sobre renda fixa
Renda fixa é segura?
Não existe investimento sem risco. Na renda fixa, os riscos variam conforme o emissor, o prazo, a liquidez, as características do título e as condições de mercado. Alguns produtos contam com mecanismos de proteção específicos, mas isso não transforma toda a categoria em livre de riscos.
Qual é a melhor renda fixa para iniciantes?
Não existe um único investimento que seja o melhor para todos os iniciantes. A escolha depende do objetivo, prazo, necessidade de liquidez, tolerância a riscos, tributação e características do produto e do emissor.
Renda fixa pode ter rentabilidade negativa?
Sim. Alguns títulos podem apresentar oscilação de preço e gerar resultado negativo dependendo das condições e do momento de venda. Também é necessário distinguir rentabilidade nominal de ganho real depois da inflação, impostos e custos.
Todo CDB tem liquidez diária?
Não. Existem CDBs com diferentes prazos e condições de liquidez. É necessário consultar as regras específicas do título antes de investir.
Todo investimento de renda fixa tem FGC?
Não. A garantia ordinária do FGC alcança determinados produtos e depósitos de instituições associadas, observados seus limites e regras. Títulos públicos, debêntures, CRIs, CRAs e fundos de investimento, por exemplo, não possuem essa cobertura simplesmente por estarem relacionados ao universo da renda fixa.
É preciso muito dinheiro para começar na renda fixa?
Não necessariamente. O valor mínimo depende do produto e da instituição utilizada. Existem alternativas acessíveis a valores relativamente pequenos, mas o valor mínimo não deve ser o único critério para decidir onde investir.
Conclusão
A renda fixa pode parecer simples à primeira vista, mas reúne investimentos bastante diferentes entre si.
Entender conceitos como emissor, remuneração, prazo, liquidez, risco, marcação a mercado, FGC e tributação é mais importante do que procurar uma taxa isolada ou tentar descobrir qual produto está “rendendo mais” no momento.
Para quem está começando, uma boa sequência é primeiro definir objetivos e organizar a vida financeira, depois compreender as características dos investimentos e somente então comparar produtos específicos.
Quanto mais clara for a finalidade do dinheiro, mais fácil será eliminar alternativas incompatíveis com o prazo, a liquidez e os riscos que você está disposto a assumir.
Fontes e referências
- Portal do Investidor — Renda fixa x renda variável
- Portal do Investidor — Títulos públicos
- Portal do Investidor — Títulos bancários
- Portal do Investidor — Debêntures
- Fundo Garantidor de Créditos — Perguntas frequentes
- Receita Federal — Tributação de 2026
Este conteúdo tem caráter exclusivamente educacional e informativo e não constitui recomendação de investimento. Regras tributárias, características de produtos e condições de mercado podem mudar. Antes de investir, consulte as informações oficiais e as condições específicas do produto.