Controlar gastos não significa deixar de comprar tudo o que gosta ou transformar cada despesa em motivo de preocupação.
O objetivo é mais simples: saber para onde o dinheiro está indo e conseguir perceber quando os gastos começam a sair do que cabe na sua realidade financeira.
Sem esse acompanhamento, pequenas despesas podem passar despercebidas, compras parceladas podem se acumular e o saldo da conta pode diminuir sem que fique claro qual foi o motivo.
Por outro lado, quando você registra e organiza suas despesas, começa a enxergar padrões. Isso facilita decisões como reduzir um gasto, ajustar uma categoria ou reorganizar prioridades.
Neste guia, você vai aprender como fazer controle de gastos de maneira prática, sem depender de planilhas complexas ou métodos difíceis de manter.
O que é controle de gastos?
Controle de gastos é o processo de registrar, organizar e acompanhar as despesas ao longo do tempo.
Na prática, ele ajuda a responder perguntas como:
- quanto estou gastando por mês;
- quais categorias consomem mais dinheiro;
- quanto gasto com despesas essenciais;
- quanto vai para lazer ou compras;
- quanto está comprometido com parcelas;
- se existem despesas que podem ser reduzidas;
- se estou gastando mais do que minha renda permite.
O controle não precisa ser perfeito para ser útil. Mesmo um registro simples já pode mostrar informações que ficam difíceis de perceber quando as despesas estão espalhadas entre conta bancária, cartão, dinheiro, Pix e outros meios de pagamento.
Qual a diferença entre controle de gastos e orçamento?
Os dois conceitos estão relacionados, mas não são exatamente a mesma coisa.
O controle de gastos mostra principalmente o que aconteceu: quanto você gastou, em que categoria e com que frequência.
O orçamento utiliza essas informações também para planejar o futuro: quanto pretende gastar, quais despesas terão prioridade e quanto poderá destinar a objetivos financeiros.
Imagine que você acompanhe seus gastos durante um mês e descubra que gastou R$ 850 com alimentação fora de casa.
O controle mostra esse valor.
No orçamento do próximo mês, você pode decidir manter esse nível de gasto, reduzi-lo ou redistribuir parte do valor para outra prioridade.
Os dois processos funcionam melhor juntos. Se quiser aprofundar o planejamento, veja também nosso guia sobre como fazer um orçamento pessoal.
Por que controlar os gastos é importante?
Muitas pessoas conseguem lembrar das grandes contas do mês, como aluguel, prestação, condomínio ou escola.
O problema costuma estar nas despesas menores e frequentes.
Um delivery, uma assinatura, uma compra rápida, um aplicativo de transporte ou pequenas compras no cartão podem parecer pouco quando observados separadamente.
Quando somados, porém, podem representar uma parte relevante da renda.
Controlar gastos ajuda a:
- enxergar quanto realmente está sendo gasto;
- evitar surpresas no fim do mês;
- identificar excessos;
- acompanhar parcelas e compromissos;
- perceber mudanças no custo de vida;
- planejar ajustes antes que surjam problemas;
- criar espaço para objetivos financeiros.
Como fazer controle de gastos na prática
O melhor método é aquele que você consegue manter.
Não é necessário criar dezenas de categorias ou registrar informações que nunca serão utilizadas. Um sistema simples e atualizado costuma ser mais útil do que uma planilha detalhada abandonada depois de alguns dias.
1. Escolha onde vai registrar os gastos
Você pode usar:
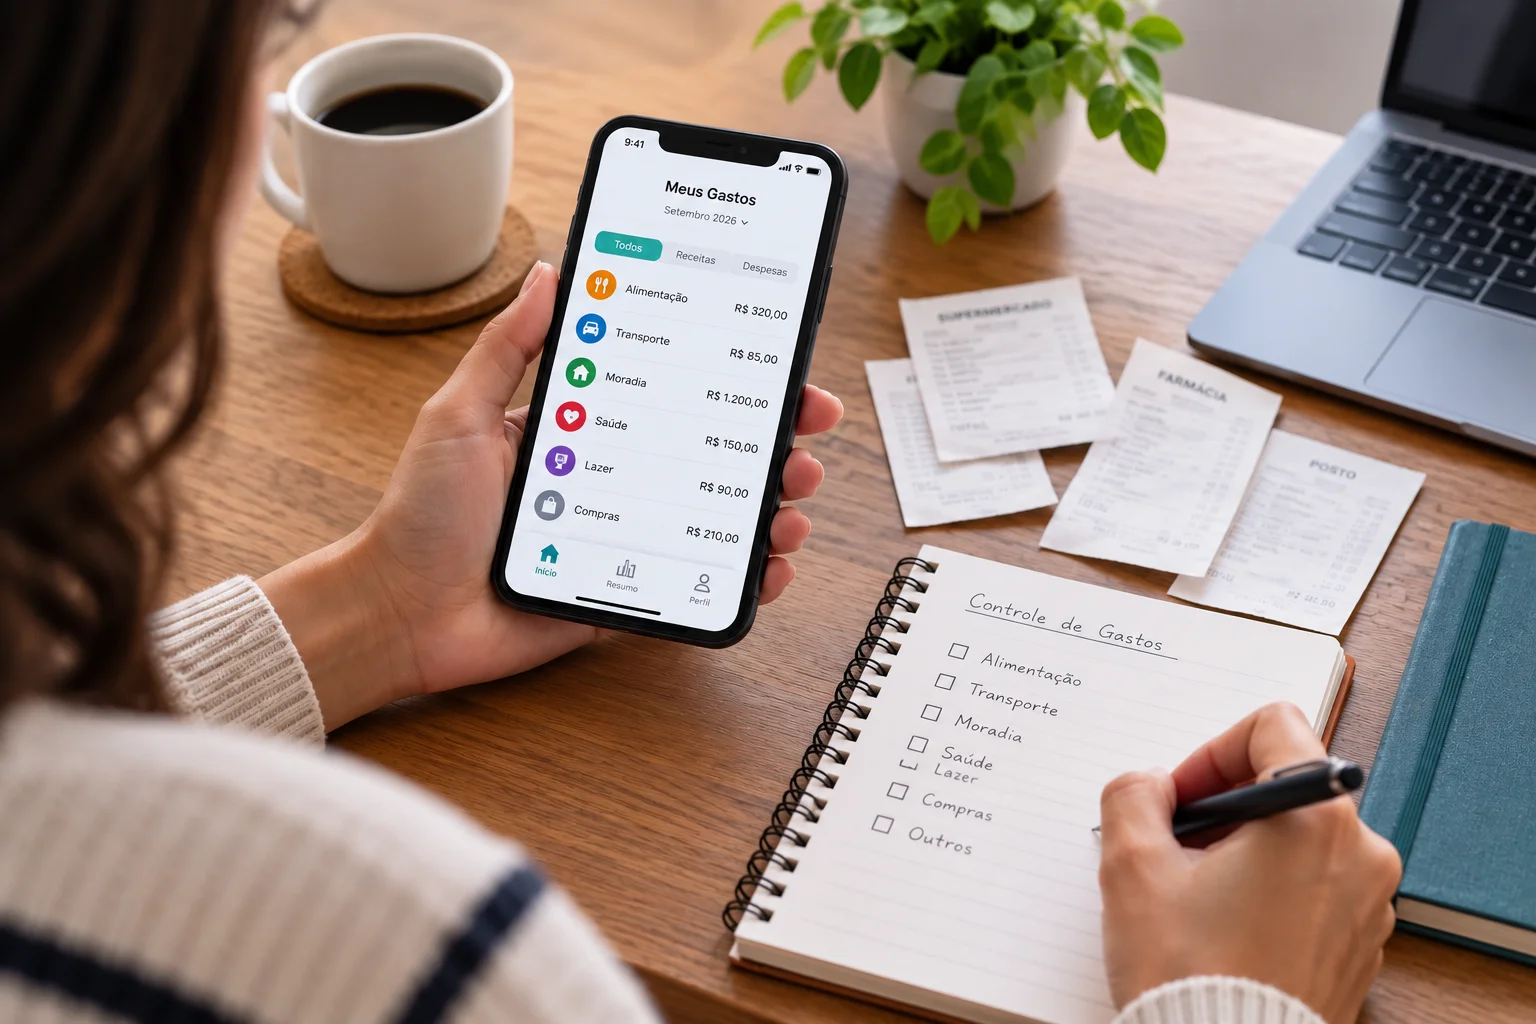
- caderno;
- bloco de notas;
- planilha;
- aplicativo financeiro;
- recursos do aplicativo bancário.
Não existe uma ferramenta obrigatória.
Se um caderno simples for mais fácil de atualizar do que uma planilha cheia de fórmulas, o caderno pode ser a melhor opção para você.
2. Registre tudo o que sai do seu dinheiro
Comece anotando as despesas realmente realizadas.
Isso inclui não apenas contas grandes, mas também pequenos pagamentos.
- aluguel ou prestação;
- energia e água;
- internet e telefone;
- supermercado;
- combustível;
- transporte por aplicativo;
- farmácia;
- assinaturas;
- restaurantes;
- delivery;
- lazer;
- compras no cartão;
- parcelas;
- pequenas compras do dia a dia.
Quanto mais completo for o primeiro período de acompanhamento, mais fácil será entender seu padrão de consumo.
3. Organize os gastos por categorias
Depois de registrar as despesas, agrupe gastos semelhantes.
Uma estrutura simples pode incluir:
- moradia: aluguel, condomínio, energia, água;
- alimentação: supermercado, restaurantes, delivery;
- transporte: combustível, ônibus, aplicativos;
- saúde: plano, consultas, medicamentos;
- educação: mensalidades, cursos e materiais;
- comunicação: internet e telefone;
- dívidas: empréstimos e financiamentos;
- lazer: passeios, streaming e entretenimento;
- compras pessoais: roupas e outros itens;
- outras despesas: gastos que não se encaixem nas demais categorias.
Não é necessário criar uma categoria para cada pequena compra. O objetivo é facilitar a leitura, não complicar o controle.
4. Separe despesas fixas das variáveis
Essa divisão pode ajudar a entender quais gastos possuem maior possibilidade de ajuste.
Despesas fixas costumam ter valor igual ou relativamente previsvisível ao longo dos meses.
Exemplos:
- aluguel;
- mensalidade escolar;
- plano de saúde;
- assinaturas;
- parcelas de financiamento.
Despesas variáveis podem mudar com maior frequência.
- supermercado;
- energia;
- combustível;
- restaurantes;
- lazer;
- compras pessoais.
Essa classificação não significa que toda despesa variável possa ser simplesmente eliminada. Alimentação e energia, por exemplo, continuam sendo necessidades mesmo com valores variáveis.
5. Não esqueça dos gastos ocasionais
Algumas despesas não aparecem todos os meses, mas continuam fazendo parte da vida financeira.
Exemplos:
- IPVA;
- IPTU;
- material escolar;
- manutenção do veículo;
- seguros;
- presentes;
- viagens;
- consultas;
- manutenção da casa.
Se você observar apenas as despesas mensais, esses valores podem parecer “imprevistos”, mesmo quando são previsíveis ao longo do ano.
6. Acompanhe os gastos do cartão de crédito
O cartão merece atenção especial porque existe uma diferença entre o momento da compra e o momento do pagamento.
Compras parceladas também comprometem parte da renda dos meses seguintes.
Por isso, acompanhe:
- valor atual da fatura;
- compras parceladas;
- quantas parcelas ainda faltam;
- assinaturas cobradas automaticamente;
- quanto da renda futura já está comprometido.
O limite oferecido pelo banco não deve ser interpretado como valor disponível para gastar. O mais importante é quanto da fatura cabe na sua realidade financeira.
7. Compare seus gastos com a renda
Registrar despesas sem compará-las com a renda deixa o controle incompleto.
Uma conta simples é:
Saldo do período = renda disponível − despesas
Imagine, apenas como exemplo, uma renda líquida mensal de R$ 4.500 e despesas de R$ 4.100.
Nessa situação:
R$ 4.500 − R$ 4.100 = R$ 400
O saldo positivo seria de R$ 400 naquele período.
Se as despesas fossem R$ 4.800, o resultado seria negativo em R$ 300.
Esses exemplos servem apenas para ilustrar o cálculo. O resultado real depende das receitas e despesas de cada pessoa ou família.
Você também pode usar a Calculadora de Orçamento Mensal do AcordeCedo para reunir renda e despesas e visualizar o saldo do mês.
Com que frequência devo atualizar o controle de gastos?
Não existe uma frequência única para todas as pessoas.
O ideal é escolher uma rotina que evite o acúmulo de informações.
Você pode, por exemplo:
- registrar despesas diariamente;
- revisar movimentações duas ou três vezes por semana;
- fazer uma conferência semanal;
- fechar o resultado no fim do mês.
Quanto mais tempo passa entre a compra e o registro, maior a chance de esquecer pequenas despesas.
Por outro lado, um método que exige atenção constante demais pode acabar sendo abandonado.
O importante é encontrar equilíbrio entre precisão e facilidade de manutenção.
Planilha, aplicativo ou caderno: qual é melhor?
Depende do seu perfil.
Caderno
Pode ser suficiente para quem prefere escrever e quer um método simples, sem depender de tecnologia.
Planilha
Permite organizar categorias, fazer somas automáticas e acompanhar diferentes períodos com mais facilidade.
Aplicativo
Pode facilitar registros rápidos, categorização e relatórios, especialmente para quem prefere acompanhar tudo pelo celular.
A melhor ferramenta é aquela que você realmente utiliza.
Como identificar onde está gastando demais?
Depois de registrar um período completo, observe as categorias com maior peso.
Mas tome cuidado para não concluir automaticamente que a maior categoria é o problema.
Moradia, por exemplo, pode representar uma parcela grande da renda e ainda assim ser uma despesa necessária.
Procure principalmente:
- gastos repetidos que você não percebia;
- serviços ou assinaturas pouco utilizados;
- compras impulsivas frequentes;
- categorias que aumentaram muito;
- parcelamentos acumulados;
- despesas que não entregam mais valor para você.
O objetivo não é eliminar tudo o que não seja essencial. Lazer, conveniência e consumo também fazem parte da vida.
A questão é saber se essas escolhas cabem no orçamento sem comprometer necessidades e prioridades maiores.
Pequenos gastos são sempre o problema?
Não.
É comum concentrar toda a atenção em despesas pequenas, como café, lanche ou streaming, mas nem sempre elas são responsáveis pelo desequilíbrio financeiro.
Em alguns casos, o problema está em compromissos maiores:
- aluguel muito alto em relação à renda;
- financiamentos;
- parcelas acumuladas;
- dívidas com juros elevados;
- custos de transporte;
- despesas fixas que cresceram demais.
Por isso, controle de gastos não deve virar uma caça obsessiva às pequenas despesas. Ele deve ajudar a enxergar o conjunto.
O que fazer depois de identificar gastos excessivos?
Depois de identificar um problema, evite tentar cortar tudo de uma vez.
Comece pelas despesas com maior possibilidade de ajuste e avalie quais mudanças realmente podem ser mantidas.
- cancelar serviços que não utiliza;
- reduzir frequência de compras não prioritárias;
- pesquisar preços;
- renegociar planos e serviços;
- reduzir novas compras parceladas;
- estabelecer limites para categorias variáveis;
- buscar alternativas mais baratas quando fizer sentido.
Mudanças sustentáveis costumam funcionar melhor do que restrições extremas que duram apenas algumas semanas.
E quando as despesas já são maiores que a renda?
Se o controle mostrar que as despesas estão constantemente acima da renda, é importante olhar para a situação com mais profundidade.
Alguns caminhos podem incluir:
- separar despesas essenciais das que podem ser reduzidas;
- interromper novos parcelamentos quando possível;
- revisar dívidas existentes;
- negociar compromissos financeiros;
- buscar formas de aumentar a renda;
- reorganizar o orçamento do mês seguinte.
Se dívidas já estiverem pressionando suas finanças, veja também nosso guia sobre como sair das dívidas e recomeçar.
Controle de gastos para quem tem renda variável
Quem recebe valores diferentes a cada mês também pode controlar despesas.
Nesse caso, é especialmente útil conhecer quais gastos são obrigatórios e quanto costuma ser necessário para manter as despesas essenciais.
Uma estratégia prudente é evitar construir despesas fixas contando sempre com os melhores meses de renda.
Quando a receita aumenta, o valor adicional pode ser direcionado conforme as prioridades de cada pessoa, como despesas futuras, redução de dívidas, reserva financeira ou outros objetivos.
Controle de gastos não precisa seguir uma regra de porcentagens
Existem métodos que sugerem dividir a renda em percentuais específicos para necessidades, lazer, investimentos e outros objetivos.
Esses modelos podem servir como referência, mas não representam uma regra obrigatória.
Uma pessoa que vive em uma região com custo de moradia elevado pode gastar proporcionalmente mais com habitação. Outra pessoa pode ter despesas relevantes com saúde ou dependentes.
Mais importante do que encaixar sua vida em uma fórmula é compreender sua própria realidade e buscar um equilíbrio sustentável.
Erros comuns no controle de gastos
- Registrar apenas despesas grandes: pequenas compras frequentes também precisam aparecer.
- Esquecer o cartão: parcelamentos podem comprometer meses futuros.
- Criar categorias demais: excesso de detalhes pode tornar o método difícil de manter.
- Não revisar os números: anotar sem analisar pouco ajuda na tomada de decisão.
- Tentar cortar tudo: restrições exageradas costumam ser difíceis de manter.
- Confundir limite do cartão com renda: crédito disponível não é dinheiro disponível.
- Ignorar gastos anuais: despesas ocasionais também fazem parte do planejamento.
Um método simples para começar hoje
Se você ainda não controla seus gastos, não precisa reconstruir vários meses do passado.
Comece hoje com uma rotina simples:
- Escolha uma ferramenta.
- Registre cada despesa.
- Separe os gastos por categoria.
- Acompanhe cartão e parcelas.
- Some as despesas no fim da semana.
- Compare com sua renda no fim do mês.
- Identifique uma ou duas mudanças possíveis.
- Use o resultado para planejar o próximo mês.
Depois que o hábito estiver estabelecido, você pode detalhar o método conforme sua necessidade.
Perguntas frequentes sobre controle de gastos
Preciso anotar todos os gastos?
Quanto mais completo for o registro, melhor será a visão das finanças. Pequenas despesas também podem ser agrupadas por categoria para evitar um controle excessivamente detalhado.
Qual é o melhor aplicativo para controlar gastos?
Não existe um aplicativo ideal para todas as pessoas. O importante é escolher uma ferramenta que permita registrar e revisar despesas com facilidade e que você consiga usar de forma consistente.
É melhor usar planilha ou aplicativo?
Depende da preferência de cada pessoa. Planilhas oferecem maior personalização, enquanto aplicativos podem facilitar registros rápidos e relatórios automáticos.
Controlar gastos significa parar de gastar com lazer?
Não. O objetivo é entender se os gastos com lazer e outras escolhas cabem na renda e estão compatíveis com as demais prioridades financeiras.
Quanto devo gastar por mês?
Não existe um valor universal. O limite depende da renda, das despesas essenciais, dos compromissos existentes e dos objetivos de cada pessoa ou família.
Conclusão
Controle de gastos não precisa ser complicado.
O primeiro passo é simplesmente saber quanto está saindo do seu dinheiro e para onde essas despesas estão indo.
Com registros frequentes, categorias simples e revisões periódicas, fica mais fácil identificar excessos, acompanhar compromissos e entender quais ajustes realmente podem melhorar sua situação financeira.
Mais importante do que controlar cada centavo é construir uma visão suficientemente clara para tomar decisões melhores.
Depois de entender seus gastos reais, o próximo passo é transformar essas informações em planejamento. Para isso, você pode utilizar nossa Calculadora de Orçamento Mensal ou continuar pelo guia de Orçamento Pessoal.